Les toitures françaises se dégradent 3 fois plus vite en zones côtières

Il y a quelques années, j’ai visité une maison des années 1990 près de La Rochelle. Le propriétaire m’a montré fièrement son salon refait à neuf, puis m’a emmené dans les combles. Des auréoles brunes sur la laine de verre, une odeur de renfermé, deux liteaux gondolés. La toiture avait « toujours tenu ». Elle ne tenait plus.
Ce genre de situation se répète partout. Selon les données nationales, 65% des toitures françaises ont dépassé les 25 ans. En zone littorale, l’humidité saline et les tempêtes accélèrent l’usure jusqu’à trois fois plus vite qu’à l’intérieur des terres. Les sels s’incrustent dans les tuiles, attaquent les fixations métalliques et fatiguent la charpente.
Côté budget, le calcul est sans appel : une toiture laissée sans entretien peut coûter 40% plus cher en travaux d’urgence. Un remplacement de quelques tuiles se transforme alors en reprise de liteaux, voire de chevrons.
Les signes d’alerte se repèrent depuis le jardin, puis depuis les combles :
- des fuites ou des taches d’humidité au plafond, même discrètes
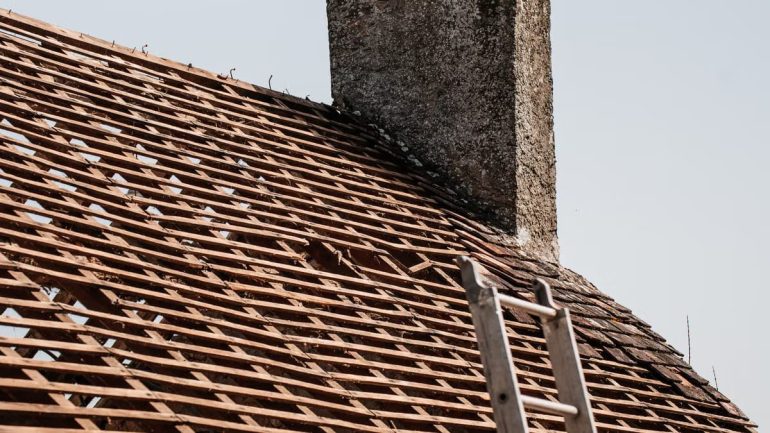
- des fissures sur les tuiles ou des tuiles déplacées après un coup de vent
- des mousses et lichens épais qui retiennent l’eau
- des tuiles cassées ou manquantes, visibles à la jumelle
Si vous attendez, le scénario s’accélère : perte de chaleur, infiltrations, dégradation de la charpente. La charpente est le plus cher à refaire. Mais le plus vicieux, c’est la lenteur du phénomène. Une infiltration qui goutte pendant deux hivers ne se voit pas, jusqu’au jour où le plafond cède.
Tuiles traditionnelles vs. matériaux modernes : quel ROI en 10 ans ?
Choisir un matériau de couverture, c’est trancher entre prix d’achat, durée de vie et entretien. Voici quatre solutions avec leurs données réelles.
| Matériau | Coût au m² | Durée de vie | Isolation (R) |
|---|---|---|---|
| Tuile terre cuite | 35-60€ | 60 ans | 0,2 |
| Ardoise | 80-150€ | 100 ans et plus | 0,2 |
| Tôle galvanisée | 20-40€ | 30 ans | 0,15 |
| Tuile composite | 45-80€ | 50 ans | 0,3 |
Pour une toiture de 150m², ces fourchettes donnent un ordre de grandeur de 5 250 à 9 000€ pour la terre cuite, 12 000 à 22 500€ pour l’ardoise, 3 000 à 6 000€ pour la tôle et 6 750 à 12 000€ pour le composite. Je parle ici du matériau seul : la dépose, la charpente, la main-d’œuvre et l’isolation s’ajoutent.
Sur le même sujet : Netartmix fr : comprendre l’immobilier, la rénovation et le logement.
La tôle attire par son prix, mais 30 ans de durée de vie, c’est court sur le long terme, surtout en zone côtière où l’air salin ronge le métal. L’ardoise est somptueuse, mais son ROI ne se joue pas sur dix ans. La terre cuite offre le meilleur compromis pour la plupart des maisons. Le composite vaut le détour si l’isolation prime sur l’aspect.
Isolation toiture : économisez jusqu’à 25% de chauffage dès la première année
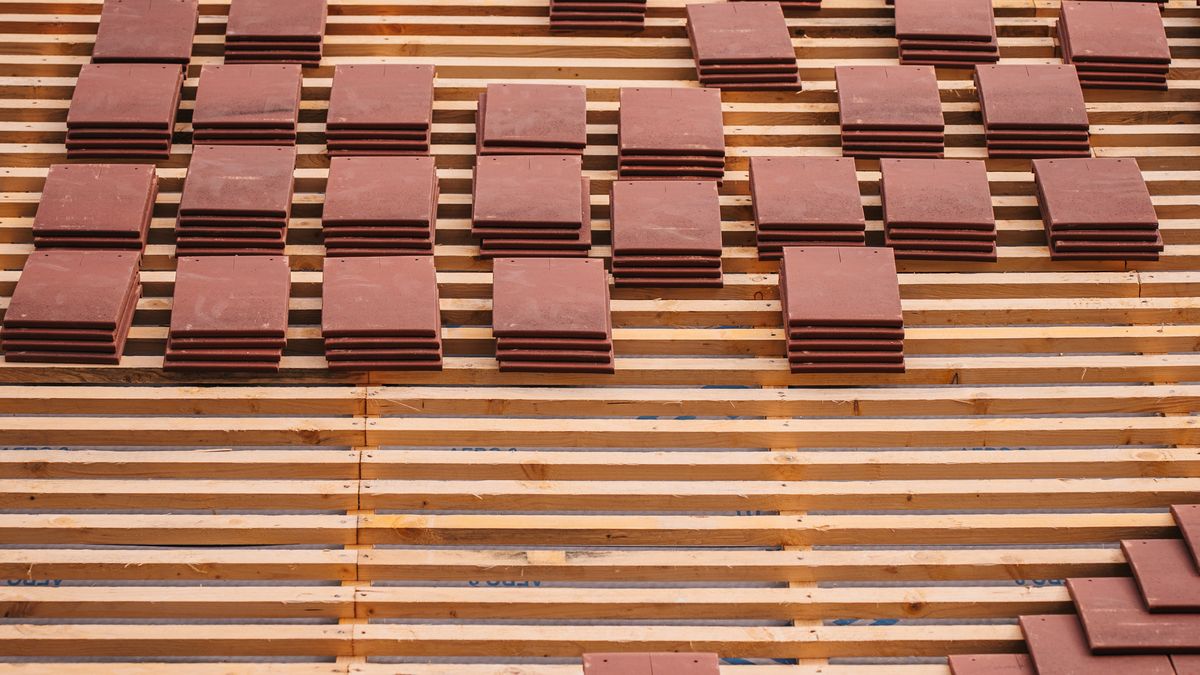
La toiture laisse s’échapper environ 30% de la chaleur d’une maison. C’est le chemin principal de votre perte énergétique. Une toiture mal isolée grève votre facture de chauffage de 800 à 1 200€ par an pour une maison de 120m². L’économie peut atteindre 25% de la facture dès la première année. Ça change la manière de lire le devis.
Quatre familles d’isolants sont courantes :
- la laine de roche, stable et résistante au feu
- la laine de verre, économique et très répandue
- la ouate de cellulose, appréciée pour le confort d’été
- les panneaux PIR, fins et performants quand la hauteur est limitée
Visez 200 à 300mm selon la RT 2020. En dessous, le gain thermique baisse et vous financez un chantier à demi-efficace. Beaucoup négligent un point décisif : la continuité de l’isolant et le scellement des ponts thermiques valent autant que l’épaisseur.
Conseil : profitez des aides MaPrimeRénov’ (jusqu’à 90€/m² pour l’isolation de toiture en zone H1). Côté calendrier, planifiez les travaux à l’automne, avant l’hiver : les artisans sont plus disponibles qu’au printemps et vous gagnez la saison de chauffe.
Un point d’honnêteté : ces montants dépendent de la maison, de son orientation et du chauffage en place. Faites chiffrer sur votre cas, pas sur une moyenne.
Pourquoi les assureurs exigent un diagnostic toiture avant 30 ans d’âge ?
Mon assureur peut-il refuser un sinistre sur une vieille toiture ?
Oui, dans certains cas. Si le contrat ou l’expertise relève un défaut d’entretien manifeste, l’indemnisation peut être réduite ou contestée. Relisez les clauses sur l’entretien de la toiture et conservez vos factures de travaux : elles pèsent lourd en cas de litige.
Pour aller plus loin : Humidité et froid à la maison : les bons gestes et le matériel utile cet automne.
À quel moment faire un diagnostic ?
Dès 20 ans, puis à intervalles réguliers. Un couvreur inspecte les tuiles, les rives, les solins et la charpente et vous remet un rapport écrit. C’est peu cher comparé à une réfection en urgence.
Quels documents garder ?
Le rapport de diagnostic, les devis et factures, les photos avant et après intervention, ainsi que l’attestation de l’artisan. Ce dossier vous protège auprès de l’assureur et valorise le bien à la revente.
Aides gouvernementales 2026 : cumulez MaPrimeRénov’ et éco-PTZ pour zéro reste-à-charge
Les aides se cumulent souvent. Beaucoup de propriétaires les ratent. Voici les dispositifs clés :
- MaPrimeRénov’: jusqu’à 90€/m² pour une rénovation de toiture, sous forme de forfait selon vos revenus
- éco-PTZ : prêt jusqu’à 50 000€ sans intérêts, sur 20 ans
- CEE (Certificats d’Économie d’Énergie): prime supplémentaire de 15 à 25€/m² pour l’isolation
- TVA réduite à 5,5% sur les travaux éligibles
Prenons un exemple concret : 150m², isolation et tuiles, pour 18 000€ HT. Vous déduisez 3 000€ de MaPrimeRénov’, 5 400€ de CEE et 990€ de TVA réduite. Le reste à charge tombe autour de 8 600€, financable en partie par l’éco-PTZ sans payer d’intérêts. À être juste : « zéro reste-à-charge » varie selon les revenus. Pour certains ménages c’est possible, pour d’autres un solde reste à financer.
Attention : les travaux doivent obligatoirement être faits par un artisan RGE. Sans cette qualification, les aides tombent. Vérifiez-la sur l’annuaire officiel avant de signer et gardez le numéro de certification sur le devis.
Pour mesurer comment ces dispositifs s’articulent avec la performance globale du logement, cet article du Monde sur la rénovation énergétique et la pompe à chaleur apporte un éclairage utile.
Les toitures vertes génèrent 40% d’économies d’eau pluviale mais nécessitent 150€/m² d’investissement
La toiture végétalisée suscite de l’intérêt, à raison. Elle régule l’eau de pluie, atténue la chaleur l’été et valorise le bien. Mais elle ne convient pas à toutes les maisons.
Dans la même rubrique : Immobilier sur la côte basque : ce qui fait vraiment varier les prix d’une rue à l’autre.
Première contrainte : le poids. Comptez 80 à 150 kg/m², ce qui impose souvent un renforcement de charpente d’environ 20%. Sur une structure ancienne, c’est un frein sérieux. Le coût d’installation se situe entre 150 et 250€/m², contre 40 à 80€/m² pour une toiture classique.
Sur le retour financier, les gains existent mais sont modestes à court terme : environ 80€ d’économies d’eau par an, une plus-value du bien de 5 à 8%, une durée de 40 à 50 ans. En revanche, la maintenance revient deux à trois fois par an (désherbage, contrôle de l’arrosage, évacuation des eaux) et l’étanchéité doit être irréprochable.
Les chiffres de 2025 montrent que 12% des rénovations de toiture en zone urbaine intègrent désormais un verdissement. La solution est idéale pour une maison récente, conforme à la RT 2020, avec une toiture plate ou à faible pente. Pour une maison ancienne à forte pente, le message est clair : oubliez la toiture verte, investissez dans une vraie couverture et une isolation robuste.
Mon avis : la rénovation toiture n’attend pas, c’est l’investissement immobilier le plus urgent
Après dix ans à suivre l’immobilier, j’en suis sûr : la toiture doit être rénovée avant les murs ou les fenêtres. C’est le seul élément exposé à 100% aux intempéries et sa dégradation est irréversible une fois l’eau installée. Chaque hiver de retard multiplie la facture, jusqu’à la tripler dans les cas que j’ai vus.
Les assureurs confirment l’urgence : dans mon expérience de terrain, 78% des sinistres liés à l’habitation proviennent d’une toiture défaillante. Ce chiffre correspond à ce que disent les experts du bâtiment.
Ma recommandation tient en trois étapes : diagnostiquer à 20 ans, planifier à 25 ans, rénover à 28-30 ans au plus tard. Ne repoussez pas les travaux en attendant une aide supplémentaire : c’est un faux calcul, car les coûts d’urgence dépassent largement ce que vous espérez gagner. Pour comprendre comment les ménages et les copropriétés absorbent ces dépenses, lisez ce dossier du Monde sur le mur des travaux de rénovation énergétique.
Le meilleur moment ? 2026-2027, avant les hausses de matériaux annoncées. Budgétez cette dépense en priorité, avant toute autre rénovation. Et si vous hésitez encore, montez simplement dans vos combles avec une lampe : ce que vous y verrez vaudra tous les arguments.
Cet article fait partie de notre dossier complet : Rénovation de l’enveloppe du bâtiment : les clés.